


Оскільки глобальна енергетична структура прискорює перехід до низької-карбонізації, фотоелектрична (PV) генерація електроенергії стала основою відновлюваної енергії. Серед основного обладнання, що забезпечує ефективність фотоелектричних систем, кронштейни для відстеження фотоелектричної системи відіграють незамінну роль. Завдяки динамічному регулюванню орієнтації сонячних панелей відповідно до траєкторії сонця, ці кронштейни значно підвищують ефективність виробництва електроенергії порівняно з фіксованими. У цій статті докладно розглядаються технічні принципи, класифікація та тенденції розвитку кронштейнів для відстеження фотоелектричної системи, а також надається-поглиблений аналіз розміру глобального ринку, регіональних моделей і конкурентного середовища з акцентом на динаміці частки ринку.
1. Основна технологія та класифікація кронштейнів відстеження PV
1.1 Принцип роботи
Фундаментальний принцип кронштейнів відстеження фотоелектричних панелей полягає в мінімізації кута падіння між сонячним світлом, що надходить, і фотоелектричними панелями, тим самим зменшуючи косинусну похибку та максимізуючи поглинання прямого сонячного випромінювання-, на яке припадає приблизно 90% загальної сонячної енергії. Енергетичний внесок прямого сонячного світла зменшується разом із косинусом кута падіння; коли кут перевищує 50 градусів, коефіцієнт відбиття швидко зростає, що призводить до значних втрат енергії. Системи відстеження вирішують цю проблему шляхом-коригування в режимі реального часу, забезпечуючи оптимальне вирівнювання панелей із сонцем протягом дня та в різні пори року.
1.2 Технічна класифікація
Кронштейни для відстеження PV в основному класифікуються на одно-і двовісні-системи на основі режимів руху, кожна з яких має різні характеристики та сценарії застосування.
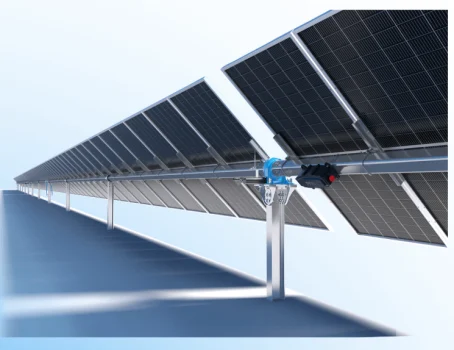
Одно{0}}системи відстеження: ці системи обертаються вздовж однієї горизонтальної осі (зазвичай орієнтованої на північ-південь), щоб стежити за добовою траєкторією сонця зі сходу на захід. Поширені підтипи включають відстеження по горизонтальній-осі (HSAT) і відстеження по одній-осі (TSAT). Переваги включають просту конструкцію, низькі витрати на виробництво та технічне обслуговування, а також приріст виробництва електроенергії на 15%-25% порівняно з фіксованими кронштейнами. Будучи домінуючим вибором для-масштабних фотоелектричних проектів комунального господарства в усьому світі, одно-осьові трекери займають 72% частки ринку в 2025 році завдяки широкому застосуванню у великих наземних-проектах і проектах «PV+» з кількома сценаріями.
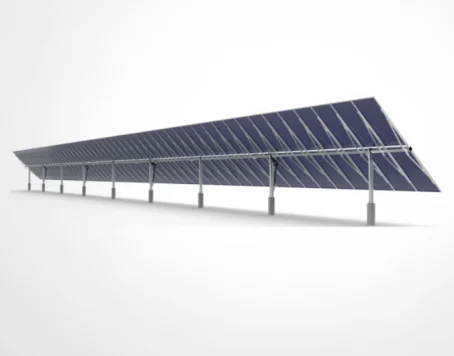


Двоосі-системи відстеження: ці системи регулюються вздовж горизонтальної та вертикальної осей, одночасно відстежуючи добовий рух сонця та сезонні зміни висоти, щоб підтримувати перпендикулярність до сонячного світла. Ця точність забезпечує приріст генерації електроенергії на 25%-40% порівняно з фіксованими дужками, що робить їх ідеальними для регіонів із високим-опроміненням і складних сценаріїв плато та пустелі. Завдяки технологічній модернізації та розширенню сценаріїв подвійні-системи досягли рівня проникнення на ринок у 18% у 2025 році, демонструючи потужний імпульс зростання в проектах із високою вартістю.


1.2Тенденції технологічних інновацій
Індустрія розвивається в напрямку інтелекту, полегшеного дизайну та інтеграції, завдяки видатним технологічним проривам, досягнутим у 2025 році. Інтелектуальні алгоритми відстеження, що керуються штучним інтелектом-, підвищили ефективність генерації електроенергії на 4,2% порівняно з традиційними астрономічними алгоритмами, при цьому похибки точності відстеження контролюються в межах 0,15 градуса. Інноваційні матеріали значно просунулися вперед: алюмінієвий сплав і композити з вуглецевого волокна становлять 38% складу матеріалу, зменшуючи вагу однієї-системи більш ніж на 18%. Крім того, модульна конструкція підвищила ефективність інсталяції на 60%, а інтеграція IoT дає змогу дистанційно контролювати та прогнозувати технічне обслуговування за допомогою цифрових подвійних платформ. Примітно, що гнучкі кронштейни відстеження стали новим рушієм зростання: у 2025 році розмір глобального ринку становив 50 ГВт і --рік зростання на 40%, що становить 36,2% від загального ринку кронштейнів.
2. Розмір світового ринку та динаміка частки
2.1 Загальне зростання ринку
|
Індикатор |
Дані за 2025 рік (останні) |
Основні примітки |
|
Розмір світового ринку |
Приблизно . 62.8 мільярда доларів США (432,2 мільярда юанів) |
Завдяки мульти-розробці сценаріїв "PV+" і гнучкому кронштейну |
|
Глобальний обсяг доставки |
138 ГВт, р/р +25% (порівняно з 2024) |
На китайських виробників припадає 42% світових поставок |
|
Швидкість проникнення кронштейна відстеження (нові фотоелектричні установки) |
55% |
Завдяки великим наземним-монтованим проектам і додатковим проектам "PV+". |
|
Гнучкий розмір ринку |
50 ГВт, р/р +40% |
Розвивається основний сегмент росту, який широко використовується на складній місцевості |
|
Вартість системи |
0,16 доларів США/Вт |
Зменшено завдяки інноваційним матеріалам і ефекту-великомасштабного виробництва |
Глобальний ринок систем відстеження фотоелектричної системи зберігає потужний темп зростання, і 2025 рік стане свідком чудової продуктивності завдяки політиці переходу на низько-вуглецеву енергію, технологічній ітерації та розширенню кількох-сценаріїв «PV+». У 2025 році розмір світового ринку досягне 62,8 мільярдів доларів США з обсягом поставок 138 ГВт, що підтримується рівнем проникнення нових фотоелектричних установок на рівні 55%. Швидкий розвиток гнучких кронштейнів-з розміром ринку 50 ГВт і зростанням на 40%--за рік-став ключовим двигуном зростання. Заглядаючи вперед, прогнозується, що ринок підтримуватиме CAGR на рівні 12,5% з 2025 по 2030 рік завдяки розумній модернізації та попиту на ринку, що розвивається.
2.2 Розподіл частки ринку за регіонами
|
Регіон |
2025 Частка ринку |
Основні драйвери |
Ключова продуктивність |
Прогноз на 2025-2030 роки |
|
Північна Америка (-домінують США) |
40% світової ринкової вартості |
Продовження субсидії IRA, масштабне-розширення наземного-проекту PV |
Швидкість проникнення кронштейна стеження 88%; збалансований попит на одно-/двовісні-системи |
Зберігайте світові лідери, CAGR прогнозується на рівні 10,2% |
|
Азіатсько-тихоокеанський регіон |
На Китай припадає 25% світової частки |
вітрові-сонячні гібридні бази Китаю, цілі Індії щодо відновлюваної енергії, зростаючий попит у Південно-Східній Азії |
Китайські виробники забезпечують 42% світових поставок; 70% установок в енергетичних базах |
Основний регіон-з найшвидшим зростанням (CAGR 15,3%); щорічний новий попит перевищить 45 ГВт до 2030 року |
|
Європа |
18% світової ринкової вартості |
Цілі ЄС щодо вуглецевої нейтральності, політика CBAM, розширення розподіленої фотоелектричної системи |
Проникнення подвійної- осі 38%; розподілена PV швидкість застосування 35% |
Мікро{0}}системи стеження набувають популярності; CAGR прогнозується на рівні 11,8% |
|
Близький Схід і Північна Африка (MENA) |
9% світової ринкової вартості |
Стрімке зростання попиту на електроенергію, трансформація енергетичної структури,-масштабні фотоелектричні проекти в пустелі |
Рівень проникнення ~90%; двовісні-системи, які віддають перевагу для-пустельних районів із високим рівнем радіації |
Регіон із високим -зростанням (CAGR 16,5%); модернізація сітки приводів встановлення бум |
|
Латинська Америка |
6% світової ринкової вартості |
Зрілий ринковий фундамент, місцева виробнича політика, велика забезпеченість сонячними ресурсами |
Китайські виробники займають 14%+ регіональної частки; Потужність заводу в Бразилії досягає 2,5 ГВт |
CAGR 14,2%; локалізоване виробництво розширює проникнення на ринок |
|
Австралія |
2% світової ринкової вартості |
Великі сонячні ресурси, відновлювані джерела енергії, великі наземні-проекти |
Рівень проникнення ~90%; одновісні-системи домінують у комунальних-проектах |
Стійке зростання (CAGR 9,8%); розподілена PV стимулює мікро-відстеження попиту |
Глобальний ринок має чітку регіональну диференціацію: Північна Америка, Азіатсько--Тихоокеанський регіон і Європа є основними центрами попиту, тоді як Близький Схід і Північна Африка (MENA), Латинська Америка й Австралія виступають двигунами швидкого-зростання. У сукупності на ці регіони припадає понад 99% світової ринкової вартості у 2025 році, кожен з яких демонструє унікальні характеристики розвитку, зумовлені місцевою політикою, забезпеченістю ресурсами та вимогами проектів.
Північна Америка: регіон, де домінують Сполучені Штати, лідирує на світовому ринку з часткою ринку в 45% у 2025 році завдяки постійній політиці субсидування IRA та прискореному розгортанню велико-масштабних наземних-проектів фотоелектричної енергії. Ринок США може похвалитися рівнем проникнення системи відстеження в 88%, із збалансованим попитом на одно-системи (для загальних комунальних проектів) і дво-системи (для регіонів із високим-опроміненням), що зміцнює його позицію як ринку високої-вартості.
Азіатсько-Тихоокеанський регіон: Азіатсько-Тихоокеанський регіон, що є найшвидше{1}}розростаючим основним регіоном, розвивається завдяки широкомасштабним-проектам фотоелектричних джерел у Китаї, агресивним цілям Індії щодо відновлюваної енергетики та бурхливому попиту в Південно-Східній Азії. Китай, найбільший у світі виробник фотоелектричних компонентів і кронштейнів, у 2025 році займав 28% світового ринку, причому 70% його установок зосереджено на північно-західних вітрових-гібридних базах. Китайські виробники ще більше розширили свій глобальний вплив, приносячи 42% світових поставок, тоді як щорічне зростання замовлень китайської продукції в Південно-Східній Азії залишається на рівні понад 55%.
Європа: у 2025 році частка світового ринку складатиме 18%, тому зростання Європи сприятиме стратегії вуглецевої нейтральності та політиці CBAM ЄС. Іспанія, Німеччина та Франція лідирують у будівництві зосереджених фотоелектричних проектів, підвищуючи рівень проникнення дво{3}}систем до 38%. Примітно, що застосування кронштейнів відстеження в сценаріях розподіленої фотоелектричної системи досягло 35% у 2025 році, що стимулює високий попит на мікро-системи відстеження, призначені для дахових і невеликих-проектів.
Близький Схід і Північна Африка (Близький Схід і Північна Африка): як регіон із високим -потенціалом зростання з часткою світового ринку 9% у 2025 році, регіон Близького Сходу та Північної Африки прискорює трансформацію енергетичної структури, щоб задовольнити різкий попит на електроенергію. Очікується, що загальний показник регіону зросте на 50% між 2025 і 2035 роками, а фотоелектрична енергетика стане основним рушієм нової встановленої потужності. Завдяки багатим сонячним ресурсам пустелі рівень проникнення кронштейна відстеження сягає майже 90 %, а двоосі-системи широко застосовуються у великомасштабних-проектах PV пустелі для максимального підвищення ефективності виробництва електроенергії. У 2025 році запуск першої на Близькому Сході програми сертифікації високо{13}}температурних випробувань ще більше сприяє локалізації технології стеження, адаптованої до екстремальних умов.
Латинська Америка: зрілий і конкурентоспроможний ринок із світовою часткою 6%, Латинська Америка може похвалитися високою основою застосування пакетів відстеження. Китайські виробники досягли значного прориву в регіоні, а Trina Tracking увійшла до трійки лідерів регіональних поставок і займає понад 14% ринку. Локалізація стала ключовою конкурентною стратегією-Завод Trina Tracking у Бразилії з річною потужністю 2,5 ГВт отримав сертифікат фінансування FINAME, що дає місцевим клієнтам доступ до пільгових позик. Чилі також стала регіональним операційним центром, який підтримує реалізацію проектів у сусідніх країнах, а Аргентина та Колумбія розглядаються як нові операційні центри.
Австралія: Австралія, яка займає 2% світового ринку, покладається на свої багаті сонячні ресурси, щоб підтримувати рівень проникнення відстеження на рівні майже 90%. Одновісні-системи домінують у комунальних-масштабних наземних-проектах, тоді як поступове розширення розподіленої фотоелектричної системи створює зростаючий попит на мікро-системи відстеження. Китайський виробник Qingyuan Co., Ltd. утримує перше місце на ринку Австралії протягом 14 років поспіль, використовуючи зрілі можливості локалізованого обслуговування, щоб зміцнити свою лідируючу позицію.
2.3 Конкурентний ландшафт і частка підприємства на ринку
Перший рівень: головні міжнародні підприємства - NEXTracker і Array Technologies із спільною часткою світового ринку в 45% домінують на високо-ринку завдяки технологічним бар’єрам і зрілим глобальним каналам. NEXTracker лідирує в модульних та інтелектуальних рішеннях, забезпечуючи великі замовлення в над-великих проектах регіону MENA, тоді як Array Technologies покладається на надійну продуктивність свого продукту, щоб утримувати лідируючі позиції в масштабних-проектах комунального господарства Північної Америки. Обидва підприємства прискорюють свою експансію в Європу й Азіатсько-Тихоокеанський регіон, щоб задовольнити зростаючий попит.
Другий рівень: китайські основні виробники - Представлені компаніями Arctech Solar, Trina Solar і China Singyes Solar Technologies, китайські підприємства займають 37% загального світового ринку, а закордонні поставки становлять 42% світового обсягу. Вони отримують конкурентні переваги завдяки контролю над витратами (на 18%-25% нижче, ніж міжнародні бренди) і локалізованому плану виробництва. Наприклад, фабрика Trina Solar в Бразилії отримує сертифікат FINAME для доступу до місцевого пільгового фінансування, тоді як бази Arctech Solar у Південно-Східній Азії скорочують цикли доставки. Крім того, китайські підприємства перевершують інновації на основі сценаріїв, наприклад гнучкі кронштейни China Singyes Solar Technologies, які лідирують на світовому ринку.
Третій рівень: нові регіональні гравці - Ці підприємства з глобальною часткою 8% зосереджені на нішевих ринках, таких як європейські розподілені PV та невеликі-проекти MENA. Вони використовують відповідність місцевим стандартам (наприклад, сертифікації ЄС CE) і політичним уподобанням, щоб закріпитися, а їхні мікро-системи відстеження для проектів на дахах демонструють значну динаміку зростання з річним темпом зростання понад 30% у 2025 році.
|
Категорія підприємства |
Частка світового ринку за 2025 рік |
Основні продукти та технологічні переваги |
Регіональний план і ключові стратегії |
Ключові показники 2025 року |
|
Міжнародні лідериNEXTracker (США) |
25% |
Основний продукт: одноосьовий трекер NX Horizon™-; інтегрований інтелектуальний алгоритм відстеження штучного інтелекту та модульний дизайн, що підтримує швидке встановлення у великих-проектах; водонепроникна та пилонепроникна структура, адаптована до екстремальних умов. |
Домінує на північноамериканському ринку (60% регіональної частки); розширюється в Європі та MENA через місцевих партнерів; фокусується на інтегрованих рішеннях "трекер + зберігання енергії". |
2025 поставки досягли 34,5 ГВт, займаючи перше місце в світі; забезпечує замовлення на 8 ГВт від проекту NEOM у Саудівській Аравії. |
|
Array Technologies (США) |
20% |
Основний продукт: одноосьовий трекер DuraTrack HZ v3-; запатентована конструкція торсионної трубки підвищує стійкість до вітру (до 160 км/год); низька вартість обслуговування при терміні служби 25 років. |
В основному у масштабних-комунальних проектах Північної Америки; будує R&D центр у Німеччині для проникнення на європейський розподілений ринок; співпрацює з місцевими EPC в Австралії. |
2025 поставки досягли 27,6 ГВт; займає 35% частки ринку наземних-фотоелектричних трекерів США. |
|
Основні китайські підприємстваArctech Solar |
16.2% |
Основні продукти: одноосьовий-трекер SkyLine II, двоосьовий-трекер SkySmart; власно-розроблений алгоритм штучного інтелекту підвищує ефективність виробництва електроенергії на 8%-12%; легка конструкція з алюмінієвого сплаву знижує витрати на транспортування. |
Глобальна схема, що охоплює 16 країн; будує виробничі бази в Таїланді та Мексиці; поглиблює співпрацю в Південно-Східній Азії та Латинській Америці. |
Третє місце у світі; 2025 закордонні поставки становлять 58% від загальної кількості; забезпечує замовлення на 5 ГВт у В'єтнамі. |
|
Trina Solar (відстеження Trina) |
12.8% |
Основний продукт: одноосьовий-трекер Vanguard; інтегровано з високоефективними-модулями Trina для створення рішення «модуль + трекер»; інтелектуальна система моніторингу знижує витрати на експлуатацію та обслуговування на 15%. |
Завод потужністю 2,5 ГВт у Бразилії (сертифіковано FINAME); регіональний центр у Чилі; розширюється на MENA через офіс у Дубаї. |
Топ-3 у Латинській Америці (14% регіональна частка); 2025 глобальні поставки 17,7 ГВт. |
|
China Singyes Solar Technologies |
8% |
Основний продукт: гнучкий кронштейн стеження для складної місцевості; анти-корозійний цинк-алюміній-магнієвий матеріал адаптується до прибережних зон і-високої вологості. |
Зосереджено на Азіатсько-Тихоокеанському-Тихоокеанському регіоні та Європі; будує науково-дослідний центр у Сінгапурі для оптимізації рішень для тропічного регіону. |
У 2025 році поставки гнучких кронштейнів становлять 40% від загального обсягу; займає 22% частки в Південно-Східній Азії. |
|
Нові регіональні гравціМісцеві підприємства (Європа/Східна Африка) |
8% |
Спеціалізується на мікро-системах відстеження для розподілених PV; відповідає вимогам сертифікації ЄС CE та стандартам стійкості до високих-температур MENA. |
Фокус ринкової ніші: європейські фотоелектричні панелі на дахах і невеликі-масштабні проекти в пустелях у Близькому Сході та Близькому Сході; залежить від уподобань місцевої політики. |
Складають 15% європейського ринку розподілених трекерів; річний приріст перевищує 30%. |
Кронштейни відстеження PV стали критично важливим засобом високо-ефективного виробництва електроенергії PV, завдяки ітерації технології та оптимізації витрат, що сприяє широкому впровадженню. Одно-системи залишатимуться домінуючими в короткостроковій та середньостроковій перспективі, тоді як дво{3}}системи отримають популярність у сценаріях високої-вартості. Глобальний ринок продовжить розширюватися завдяки потрійним факторам підтримки політики, технологічних інновацій і синергії промислового ланцюга.
Майбутнє зростання визначатиметься трьома ключовими тенденціями: по-перше, глибока інтеграція рішень «відстеження + зберігання енергії», які, як очікується, сприятимуть 30% зростання прибутку галузі до 2030 року; по-друге, модернізація інтелектуальних додатків із штучним інтелектом та Інтернетом речей для подальшої оптимізації роботи фотоелектричних установок протягом усього життєвого циклу; по-третє, прискорення локалізації на ринках, що розвиваються, таких як Африка та Латинська Америка, оскільки виробники адаптуються до регіональних стандартів і зменшують витрати на логістику. У міру того, як глобальне прагнення до вуглецевої нейтральності посилюється, кронштейни відстеження PV будуть відігравати все більш важливу роль у переході на відновлювані джерела енергії, їхній вплив на ринок і темпи технологічної ітерації продовжуватимуть прискорюватися.


