


Регіон Південно-Східної Азії (SEA), який характеризується швидким економічним зростанням, урбанізацією та зростаючим середнім класом, стикається зі складною та критичною проблемою: забезпечення надійної, доступної та сталої електроенергії для понад 675 мільйонів людей. Енергетичний сектор регіону перебуває на роздоріжжі, борючись із трилемою енергетичної безпеки, конкурентоспроможності за ціною та необхідності декарбонізації. У цій статті розглядається поточний стан електропостачання, динаміка ціноутворення на енергію, трансформаційна роль сонячної енергії та ключові тенденції, що формують енергетичне майбутнє регіону.
1. Ландшафт пропозиції: різноманітність із домінуючою залежністю від викопних порід
Виробництво електроенергії в Південно-Східній Азії залишається значною мірою залежним від викопного палива, на яке припадає приблизно 75-80% загального виробництва. Однак склад значно відрізняється в різних країнах:

Вугілля: як і раніше домінуюча робоча конячка, особливо в Індонезії, В’єтнамі та на Філіппінах. Його відносна доступність і сприймана надійність роблять його кращим вибором для базового-навантаження. Однак кількість нових трубопроводів для вугільних електростанцій різко скоротилася через посилення міжнародних фінансових обмежень, екологічний тиск і падіння вартості відновлюваних джерел енергії.
Нафта: у контексті Південно-Східної Азії нафта відіграє важливу роль у виробництві електроенергії. Такі країни, як Індонезія та Філіппіни, з величезною географією архіпелагу, значною мірою покладаються на електростанції, що працюють на паливі- (часто на дизельному паливі або мазуті) для електрифікації тисяч віддалених островів, які знаходяться за межами досяжності основних національних мереж.
Природний газ: відіграє вирішальну роль як чистіше{0}}перехідне паливо, особливо в Малайзії, Таїланді, Сінгапурі та М’янмі. Він пропонує гнучкість для доповнення періодичних відновлюваних джерел енергії. Проте обмеження внутрішнього постачання (наприклад, скорочення родовищ у Таїланді та М’янмі) призводять до збільшення залежності від імпорту скрапленого природного газу (СПГ), що наражає країни на нестабільність світових цін на газ.
Відновлювані джерела енергії (сонячна, вітрова, біомаса, геотермальна): зростання прискорюється, але з низької бази. В’єтнам став регіональним чемпіоном із сонячної та вітрової енергетики завдяки успішним тарифним схемам-in-. Філіппіни лідирують у геотермальній енергії, тоді як Індонезія та Таїланд розширюють використання сонячної енергії та біомаси. Інтеграція в мережу та регуляторні перешкоди залишаються ключовими проблемами.
2. Стратегічний імператив: розблокування сонячної переваги
Серед цього переходу сонячна фотоелектрична (PV) енергія виділяється як наріжне рішення для Південно-Східної Азії, пропонуючи безліч стратегічних переваг:
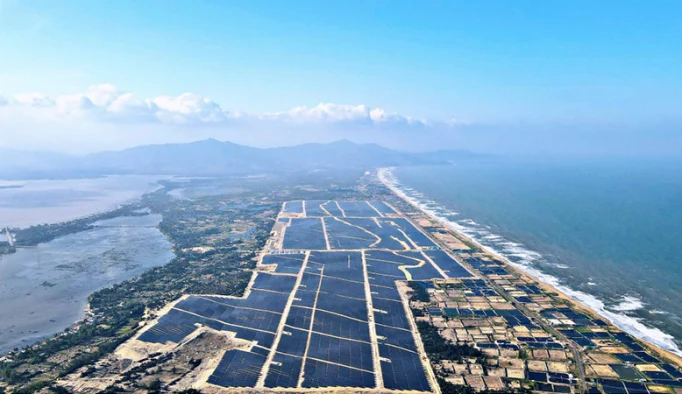
Багаті ресурси: регіон має високу сонячну радіацію, причому більшість територій отримують 4-6 кВт-год/м²/день, що робить його одним із найбільш придатних регіонів у світі для виробництва сонячної енергії.
Швидке зниження вартості та економічна конкурентоспроможність: вирівняна вартість енергії (LCOE) для-масштабної сонячної енергії комунальних підприємств різко впала, ставши найдешевшим джерелом нового виробництва електроенергії в багатьох частинах SEA, випереджаючи нові електростанції, що працюють на вугіллі та газі-. Це зменшує-довгострокові витрати на генерацію та знижує вплив нестабільності цін на викопне паливо.
Модульність і швидкість розгортання: сонячні проекти, особливо розподілені системи на дахах, можна планувати та будувати швидко (часто за місяці), забезпечуючи швидку реакцію на нагальні дефіцити електроенергії. Їх модульний характер дозволяє масштабувати інсталяцію від житлових кіловат до комунальних-гігават.
Енергетична безпека та диверсифікація: завдяки використанню вітчизняних невичерпних ресурсів сонячна енергія зменшує залежність від імпортного палива (вугілля, СПГ), підвищуючи національну енергетичну безпеку та захищаючи економіку від глобальних ринкових потрясінь.
Підтримка електромережі та електрифікація сільської місцевості: розподілена сонячна генерація може зменшити навантаження на електромережі та зменшити втрати. Для віддалених і острівних громад автономні або міні-мережеві сонячні системи пропонують-рентабельний і швидкий шлях до електрифікації, підтримуючи інклюзивний розвиток.
Низький вплив на довкілля та погодження з кліматом: виробництво сонячної енергії не забруднює повітря та не викидає парникових газів під час роботи, безпосередньо підтримуючи національні кліматичні зобов’язання (NDC) і покращуючи місцеву якість повітря та здоров’я населення.
3. Ціна: субсидії, ринки та волатильність
Ціноутворення на енергоносії в Південно-Східній Азії — це ланцюжок регульованих тарифів, субсидій і нових оптових ринків, що суттєво впливає на доступність та інвестиції.
Регульовані тарифи та субсидії: багато урядів зберігають контроль над-тарифами на електроенергію для кінцевих користувачів, щоб захистити споживачів і галузі від високих витрат. Такі країни, як Індонезія, Малайзія та В’єтнам, історично надавали значні субсидії на викопне паливо. Незважаючи на те, що це забезпечує короткострокову-доступність, воно виснажує фінансові бюджети, перешкоджає енергоефективності, спотворює ринкові сигнали та уповільнює впровадження відновлюваних джерел енергії.
Вплив на світові товарні ринки: для країн, які залежать від імпортного вугілля (Філіппіни) або СПГ (Таїланд, Сінгапур), витрати на виробництво електроенергії безпосередньо пов’язані зі світовими коливаннями цін на сировину. Глобальна енергетична криза 2021-2022 року, спричинена пост-пандемічним попитом і геополітичними подіями, призвела до серйозного фінансового тиску для державних комунальних підприємств, які були змушені продавати електроенергію за ціною (наприклад, Vietnam Electricity, EVN).
Перехід до ринкового-ціноутворення: відбувається повільний, але помітний перехід до-ціноутворення, що відображає вартість, і лібералізації. У Сінгапурі діє повністю лібералізований оптовий ринок. На Філіппінах діє оптовий спотовий ринок електроенергії (WESM). В’єтнам досліджує конкурентоспроможний ринок генерації, а Малайзія запровадила схему гібридного ринку. Ці механізми спрямовані на підвищення ефективності та залучення приватних інвестицій, але в короткостроковій перспективі можуть призвести до вищих і більш нестабільних споживчих цін.
Конкурентоспроможність відновлюваних джерел енергії. Вирівняна вартість енергії (LCOE) для-масштабних сонячних і берегових вітрових електростанцій нині є конкурентоспроможною або часто дешевшою, ніж нові-вугільні та газові електростанції в більшості країн SEA. Ця економічна реальність є основною рушійною силою для збільшення нових потужностей. Однак витрати на системну інтеграцію (модернізація мережі, зберігання, гнучкість) ще не повністю відображені в ринкових дизайнах.
4. Знімки країни: структура пропозиції та динаміка цін
У наступній таблиці наведено порівняльний огляд ключових аспектів енергетичного сектора в країнах Південно-Східної Азії:
Таблиця: Огляд енергопостачання та цін на енергію в країнах Південно-Східної Азії
|
Країна |
Домінуючі джерела живлення (приблизно) |
Основні Цінові Характеристики та Тариф для Житла |
Стан сонячної промисловості та драйвер |
|
В'єтнам |
Вугілля (~45%), гідроенергетика (~30%), сонячна енергія/вітер (~15%) |
Регульований, диференційований тариф. ~8,5 ¢ США/кВт-год. Зіткнувся з фінансовою напругою через світове зростання цін на вугілля. |
Обласний лідер.Вибухове зростання з 2019-2021 року завдяки FIT. Зараз перехід до конкурентних аукціонів. Зосередьтеся на даху та великих масштабах. |
|
Індонезія |
Вугілля (~62%), газ (~18%), відновлювані джерела енергії (переважно гідро/гео, ~12%) |
Сильно субсидований. Дуже низький єдиний тариф ~6-10 ¢ США/кВт-год. Реформа щодо скорочення субсидій є політично чутливою. |
Виникаючий гігант.Величезний потенціал, але повільне засвоєння. Нещодавно зосереджені на дахових сонячних установках для промисловості та громадських будівель, а також на-масштабних сонячних парках на Яві/Балі. |
|
Таїланд |
Природний газ (~55%), вугілля (~20%), відновлювані джерела енергії (сонячна/гідро/біомаса, ~20%) |
Частково регулюється з механізмом автоматичного регулювання тарифів. ~10-11 ¢ США/кВт-год. |
Ранній користувач.Сильна спадщина дахових і комунальних сонячних батарей за допомогою «Adder» і пізніших схем FIT. Зараз ми переходимо до корпоративних PPA і плаваючої сонячної енергії. |
|
Філіппіни |
Вугілля (~57%), геотермальна/відновлювана енергія (~22%), газ (~12%) |
Дерегульована генерація, регульований розподіл. Висока вартість ~15-19 ¢ США/кВт-год через залежність від імпортного вугілля. |
Високий{0}}потенційний ринок.Конкурентні аукціони сприяють-зростанню сонячної енергетики. Сильний інтерес до сонячної енергії + зберігання для острівних мереж. Високі роздрібні ціни підвищують конкурентоспроможність сонячної енергії. |
|
Малайзія |
Природний газ (~43%), вугілля (~38%), гідроенергетика (~17%) |
Регулюється за-схемою регулювання на основі стимулів (IBR). ~7-9 ¢ США/кВт-год. |
Стабільний ріст.На основі тендерних аукціонів-Scale Solar (LSS). Значне зростання в комерційному та промисловому сегменті (C&I) завдяки схемам вимірювання чистої енергії (NEM). |
|
Сінгапур |
Природний газ (~95%), сонячна енергія (~3%) |
Повністю лібералізований ринок. Роздрібна конкуренція. Тариф ~20-25 ¢ США/кВт-год (включає витрати на мережу, податок на вуглець). |
Центр технологій і фінансів.Обмежена територія сприяє інноваціям у плаваючих фотоелектричних, вертикальних фотоелектричних, а також регіональному імпорті відновлюваної енергії через-транскордонні лінії електропередач і міжнародні вуглецеві кредити. |
5. Критичні тенденції та майбутні шляхи
Енергетична траєкторія регіону змінюється кількома взаємопов’язаними тенденціями:
Справедливий енергетичний перехід: зобов’язання щодо -нульових зобов’язань (Сінгапур, Малайзія, Індонезія, В’єтнам, Таїланд) є рушійною силою політики. Партнерство «Справедливий енергетичний перехід» (JETP) із В’єтнамом та Індонезією, яке мобілізує мільярди державних і приватних фінансів, є прикладом міжнародних зусиль, спрямованих на прискорення поступового-виведення вугілля та використання відновлюваних джерел енергії з одночасним вирішенням соціально-економічних наслідків.
Зростання попиту та електрифікація: прогнозується, що попит на електроенергію зростатиме приблизно на 5-6% щорічно. Зростаюча електрифікація транспорту (EV) і промисловості ще більше обтяжить існуючі електромережі та потребуватиме великих нових інвестицій у генерацію, передачу та цифровізацію для розумного управління електромережами.
Інвестиційний імператив: Центр енергетики АСЕАН оцінює, що до 2040 року регіон потребує понад 1,2 трильйона доларів США в інвестиції в енергетичний сектор, щоб задовольнити попит і цілі переходу. Мобілізація приватного капіталу, удосконалення рентабельних проектів і зниження-ризику інвестицій є найважливішими.
Нові технології. Системи накопичення енергії на акумуляторах (BESS) стають критично важливими для стабільності мережі для інтеграції великої частки сонячної та вітрової енергії. Зелений водень досліджується для довгострокової-декарбонізації секторів,--які важко{3}}викинути. Цифровізація,-управління попитом і розподілені енергетичні ресурси змінять роботу мережі.
Енергетичний сектор Південно-Східної Азії переживає глибоку трансформацію. Сонячна енергія з її переконливими економічними та стратегічними перевагами має стати центральною опорою цієї нової енергетичної архітектури. Епоха покладатися виключно на дешеве домашнє викопне паливо для передбачуваного зростання закінчується. Майбутня суміш поставок буде більш диверсифікованою, децентралізованою та відновлюваною-енергією.


